
日本買房稅務怎麼處理?納稅管理人是什麼?納稅管理人費用!
近年不少台灣人將日本房地產視為自住置產或投資選項,對長期居住在台灣的屋主來說,買房後仍可能需要接收日本的稅務文件、繳納稅款或辦理申報,這時就可能需要透過「納稅管理人」協助處理相關程序。
那麼,人住在台灣,要怎麼處理日本房子的稅務?哪些事情可以請人代辦,又有哪些費用和細節需要先搞清楚?本文就由筆者整理日本官方規定與相關資料,帶你一次了解納稅管理人的實際用途與常見問題!
💡一分鐘了解什麼是納稅管理人!
- 納稅管理人是什麼:當納稅人不在日本時,納稅管理人可以替他在日本處理稅務手續的窗口,包括提出申報書、接收稅務文件、退繳稅等。
- 誰可以當納稅管理人:基本上不需要特別資格,個人或法人都可以擔任,只要在日本國內有住所或居所即可。
- 納稅管理人一定要找稅理士嗎:不一定,如果只需要收稅單、繳稅,親友或管理公司就能處理。
- 納稅管理人費用大概多少:日本政府沒有統一收費標準,從有公開價目的日本業者來看,所得稅納稅管理人服務費大約每年 5~12 萬日圓。
納稅管理人是什麼?什麼情況需要納稅管理人?
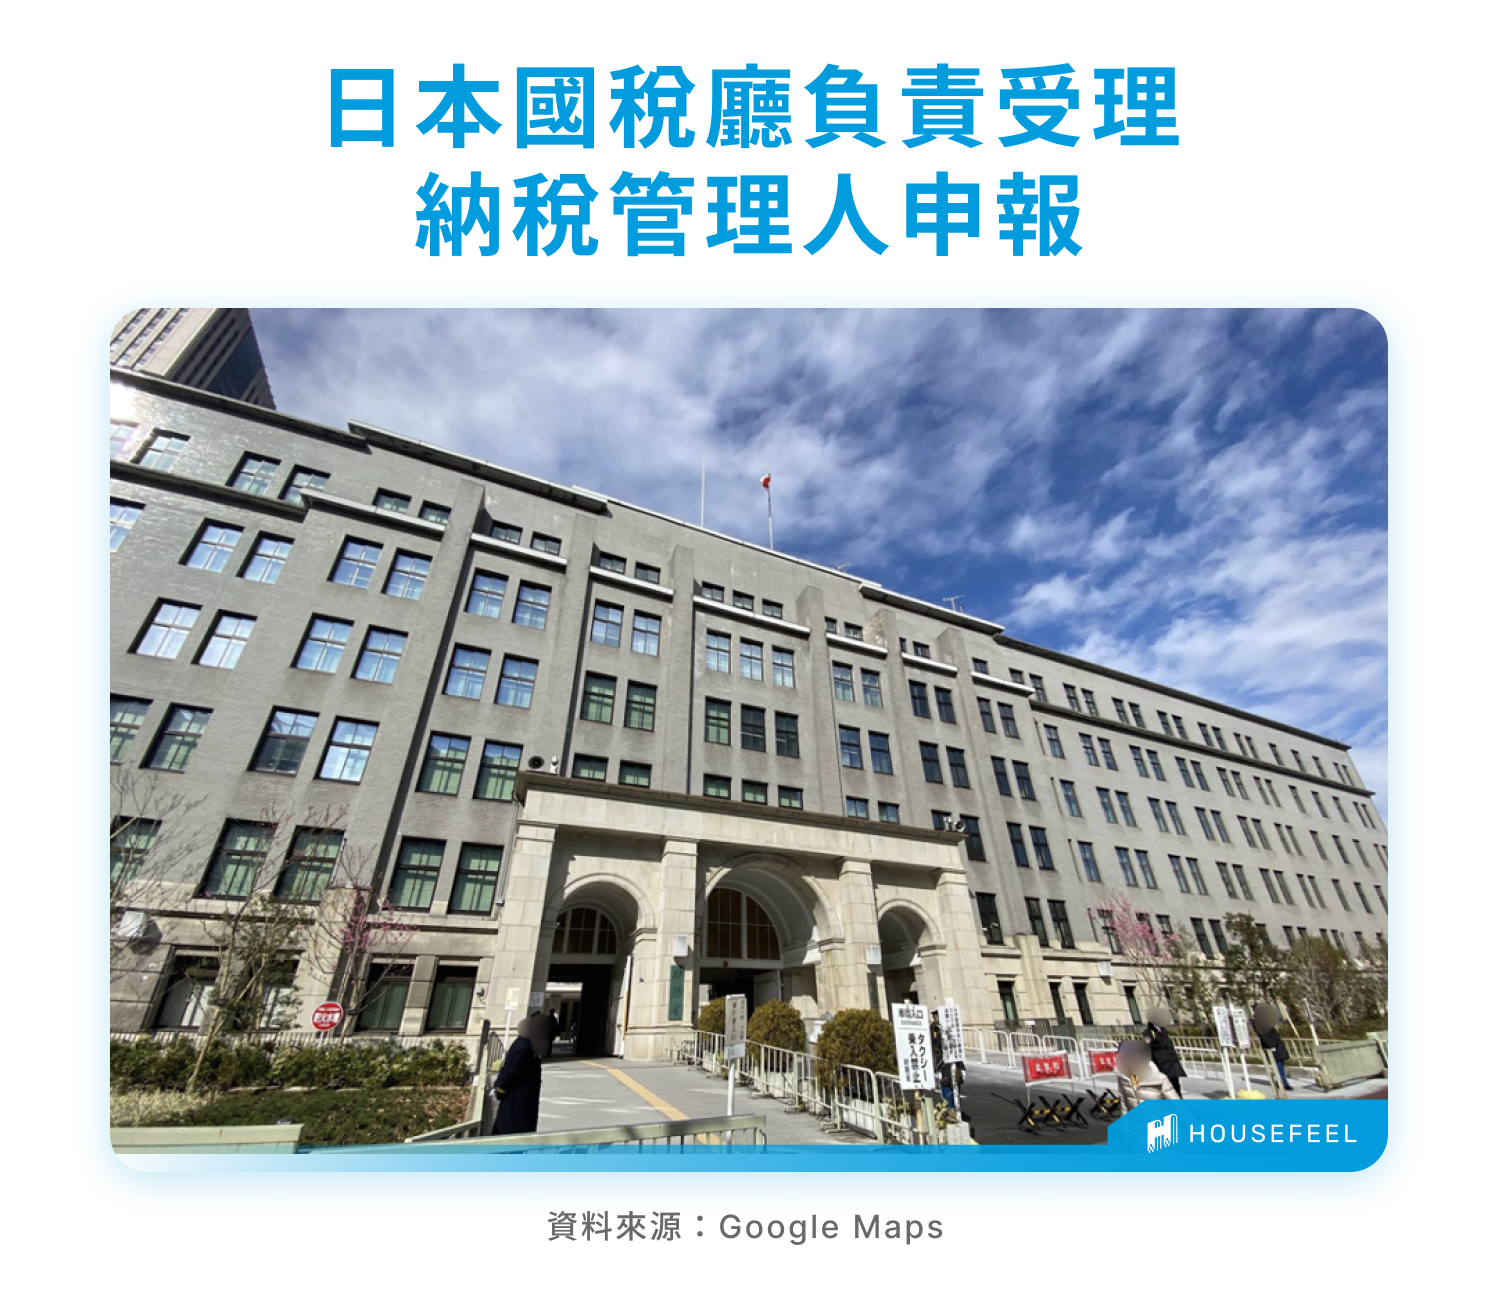
根據日本國稅廳規定,非居住者如果仍有日本國稅相關事務需要處理,例如提出確定申告書、接收稅務署寄發的文件、繳納稅款或領取退稅等,就需要選任「納稅管理人」(納税管理人/のうぜいかんりにん)。
簡單來說,納稅管理人就是當納稅人不在日本時,協助處理日本稅務行政程序的窗口。依日本國稅廳相關規定,其處理範圍包括提出申報及相關文件、接收稅務機關文件、辦理稅款繳納,以及領取退稅款等事項。
💡房感小教室:什麼是確定申告書?
確定申告書是用來向日本稅務署申報過去一年總所得,進而計算出應繳納或應退還所得稅額的法規書面文件。
「納稅管理人」制度適用的對象並不限於外國人,主要會依納稅人在日本的居住狀態,以及是否仍有日本稅務事項需要處理來判斷。依日本所得稅法,日本國內有「住所」或是持續一年以上有「居所」的人原則上屬於居住者,除此之外則屬於非居住者。因此,即使是日本人,如果因工作等原因長期移居海外,成為所得稅法上的非居住者,而在日本仍有需要申報或繳納的稅務,一樣可能需要選任納稅管理人。
而對於居住在台灣、持有日本不動產的人而言,可以把納稅管理人理解成「人在台灣,日本仍有稅務需要處理時,在日本協助處理相關程序的窗口」。不過,儘管申報、收件或繳稅等手續可以由納稅管理人協助辦理,但原本的納稅責任並不會因此轉移,需要負擔申報及納稅義務的仍是納稅人本人。
誰可以當納稅管理人?納稅管理人需要哪些資格?
日本房地產涉及的稅金可分為國稅與地方稅,因此納稅管理人的資格也要分開看。
以所得稅等國稅來說,納稅管理人的資格門檻其實不高。日本國稅廳資料指出,納稅管理人不需要具備特別的資格,可以由個人或法人擔任,因此並沒有規定一定要是稅理士、會計師等專業人士。原則上,只要在日本國內有住所或居所,且方便協助處理相關稅務事務的人,都可以被選任為納稅管理人。不過,國稅廳也建議納稅管理人盡可能選擇在主管稅務署轄區內有住所的人。
至於像是固定資產稅、都市計畫稅等地方稅的規定則比較複雜。由於各地方自治體可以訂定自己的納稅管理人規則,因此資格會因物件所在地不同而有所差異。有些地方只要求納稅管理人在日本國內居住,有些則要求在該市內具有住所或事務所,如果想指定其他地區的人,還可能需要另外申請承認。
💡延伸閱讀>>>都市計畫|都市計畫是什麼?都市計畫種類?都市計畫可以變更嗎?
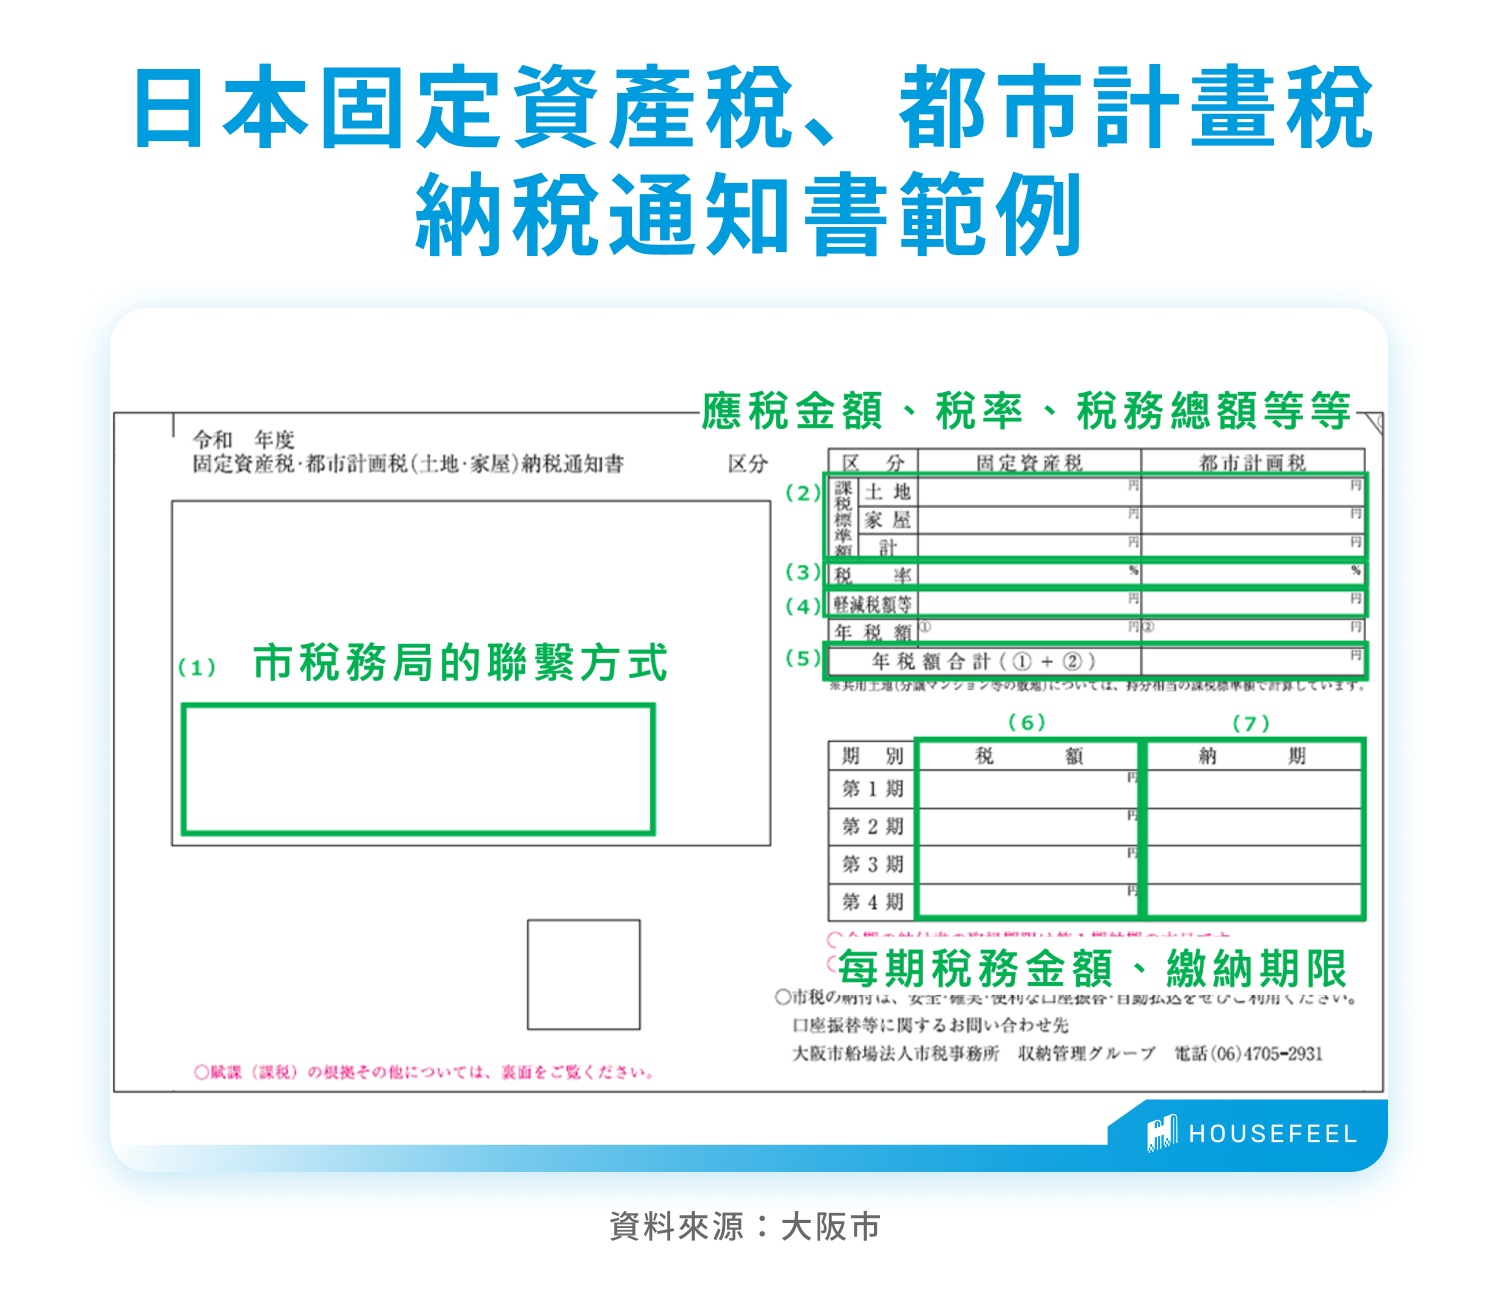
以東京 23 區為例,居住海外的屋主原則上應指定一位居住在日本國內的人擔任納稅管理人,固定資產稅、都市計畫稅的納稅通知書也會寄送給納稅管理人;京都市原則上要求納稅管理人在京都市內具有住所或事務所,如果想指定京都市以外的人擔任納稅管理人需要另外申請承認。
因此,即使在日本有親友,也不能直接認定對方一定符合所有地區的納稅管理人資格。對台灣買家而言,除了確認是否符合納稅管理人資格,也要確認房屋所在地自治體規定的申報方式,才能真正完成納稅管理人的指定。
💡延伸閱讀>>>日本置產攻略!日本房市趨勢?日本買房熱區比較?
納稅管理人要怎麼申請?
如果是所得稅、消費稅等國稅,需要向納稅地所轄的稅務署提出「所得税・消費税の納税管理人の選任・解任届出書」。依日本國稅廳規定,應在確定納稅管理人後提出;如果是原本住在日本、之後要出國的情況,則最晚要在出國日前完成。申請方式可以透過 e-Tax 線上辦理,也可以將紙本文件送交或郵寄至主管稅務署。
申請表主要會填寫納稅人的納稅地、姓名等基本資料,以及納稅管理人的姓名、地址、職業等資訊。完成申報後,之後稅務署寄發的相關文件原則上會寄送給納稅管理人。
固定資產稅、都市計畫稅等地方稅則需要另外向房屋所在地的地方政府辦理,使用的表格及申請方式也可能不同。例如京都市要求向市稅事務所固定資產稅室提出「納税管理人申告書・承認申請書」,並檢附納稅義務人的本人確認文件;如果要指定京都市外的人擔任納稅管理人,則屬於「承認申請」。
納稅管理人要找稅理士嗎?
納稅管理人本身並不是一種專業證照或職業資格,只要符合相關規定,親友、法人,甚至部分不動產管理公司,都可能擔任納稅管理人。
不過,納稅管理人與稅理士的角色並不相同。納稅管理人主要是作為納稅人在日本的稅務窗口,協助接收稅務文件、辦理繳稅,以及處理相關稅務程序;稅理士則是具有日本專業資格的稅務人員,可以協助計算所得、製作確定申告書,並處理較複雜的稅務問題。
如果只是協助接收固定資產稅通知、繳納稅款等較單純的行政協助,由熟悉流程的親友或管理公司協助即可;但若房屋有出租收入、出售獲利,或涉及多筆物件、跨境所得等情況,通常還會需要稅理士協助記帳、計算所得、製作確定申告書及處理較複雜的稅務問題。
因此,建議選擇納稅管理人時,也可以先了解對方實際能處理到什麼程度,部分不動產管理公司或納稅管理人服務業者,通常會與合作稅理士搭配提供報稅服務,也有業者只負責收件、繳稅與文件轉交,遇到確定申告時仍需另外委託稅理士。
納稅管理人費用?
日本政府並沒有統一訂定納稅管理人的服務費用。
台灣市場上,已經有不少日本不動產仲介或代管公司在提供納稅管理人相關服務,或協助轉介日本稅理士。不過這類服務多半採個別報價,較少直接公開固定價格。主要是因為每位屋主的物件數量、所在地、是否出租,以及是否需要記帳、確定申告或處理地方稅等情況都不同,實際工作內容差異很大。
如果想要了解納稅管理人市場行情,筆者實際查看幾家有公開價目的日本業者官網後發現,如果只是擔任納稅管理人、接收稅務文件及協助基本稅務行政程序,部分業者的所得稅納稅管理人服務費約為每年 5~12 萬日圓左右。
不過筆者仍建議在進行比價時,不只要看納稅管理人「一年多少錢」,也要先確認報價到底包含哪些服務內容,這是因為納稅管理人服務與稅理士的報稅服務通常會分開計費,即使已經支付年度納稅管理人費,也不代表其中一定包含記帳、所得計算或確定申告書製作。
納稅管理人常見問題
Q:納稅管理人跟稅理士差在哪?
納稅管理人主要是納稅人在日本的稅務聯絡窗口,負責接收稅務文件、協助繳稅、領取退稅及處理相關申報程序;稅理士則是具有日本專業資格的稅務人員,可以協助計算所得、製作確定申告書、提供稅務代理與諮詢。
兩者可以是同一個人,也可以分開。例如由不動產管理公司擔任納稅管理人,再另外委託稅理士處理報稅。對海外屋主來說,最重要的是先確認納稅管理人實際服務範圍,是否包含記帳、所得計算與確定申告,避免以為指定納稅管理人後,就等於所有報稅工作都已包含在內。
Q:納稅管理人可以更換嗎?
可以。以國稅為例,如果想更換納稅管理人,需要先向主管稅務署提出「所得税・消費税の納税管理人の選任・解任届出書」,辦理解任原本的納稅管理人,再重新提出同一份表格選任新的納稅管理人。
如果是固定資產稅、都市計畫稅等地方稅,也通常需要另外向房屋所在地的地方政府辦理變更手續,實際使用的表格與申請方式則依各自治體規定而異。因此,如果原本的親友不方便繼續協助,或想改由管理公司、稅理士等專業人士處理,都可以重新辦理選任。
Q:一定要本人去日本辦理納稅管理人手續嗎?
不一定。以國稅來說,納稅管理人的選任手續可以透過郵寄或 e-Tax 辦理,因此人在台灣,也不一定需要特地前往日本。若採紙本方式,填妥「所得税・消費税の納税管理人の選任・解任届出書」後,寄送至主管稅務署即可。
至於固定資產稅、都市計畫稅等地方稅,則要依房屋所在地自治體的規定辦理。有些地方接受郵寄申請,有些則可能要求檢附本人確認文件或其他資料,因此仍建議事先確認當地政府的申請方式。
Q:沒有找納稅管理人會怎樣嗎?
如果依法有選任納稅管理人的需要,卻沒有指派納稅管理人,最直接的影響是接收稅務文件、申報與繳稅都會變得比較麻煩,如果因此逾期申報或沒有按時繳稅,還可能產生無申告加算稅、延滯稅等額外負擔。
Q:納稅管理人忘記繳稅,誰要負責?
原則上,納稅義務仍由納稅人本人承擔。即使已經指定納稅管理人協助接收稅務文件或辦理繳稅,如果因納稅管理人的疏忽造成逾期,稅務機關仍會就原本的納稅義務向納稅人追繳;未在期限內繳納的稅款,也可能產生延滯稅。因此,台灣屋主即使已經委託納稅管理人,也建議定期確認繳稅是否完成,並保留相關繳款紀錄。
至於納稅管理人因疏失造成延滯稅或其他額外損失後,屋主是否可以再向對方求償,則要依雙方的委託契約、服務內容及實際責任判斷,屬於另外的民事責任問題。
Q:沒有日本銀行帳戶,退稅怎麼領?
日本國稅廳規定,指定納稅管理人後,確定申告產生的退稅款,可以透過納稅管理人名義的存款帳戶作為匯款帳戶。因此,對居住在台灣、沒有日本銀行帳戶的屋主來說,納稅管理人除了協助申報與繳稅,也能在退稅時作為日本境內的收款窗口。
不過,實際委託前仍建議確認納稅管理人的服務內容是否包含退稅款代收,以及款項收到後的匯回方式與相關手續費。
Q:沒有出租房子,也需要納稅管理人嗎?
即使房子沒有出租,只要持有日本不動產,通常仍會需要繳納固定資產稅;如果房屋位於符合課徵條件的地區,另外還可能涉及都市計畫稅等地方稅。
如果房屋有出租,除了上述持有期間可能產生的地方稅之外,還會涉及租金所得的所得稅申報,因此也要留意國稅方面的納稅管理人與確定申告問題。
【延伸閱讀】