
房價所得比、房貸負擔率下降?買房變便宜了嗎?購屋痛苦指數分析!
隨著央行選擇性信用管制持續、銀行不動產授信趨於審慎,加上房市交易量維持低檔,台灣住宅市場正由過去的「價量齊揚」,逐步進入「量縮、價格高檔修正與交易結構改變並存」的新階段。
根據最新發布的《房產經濟指標小教室-購屋兩大痛苦指數篇》分析報告,115 年第 1 季全國房價所得比降至 9.47 倍,較去年同期減少 0.77 倍;房貸負擔率則為41.46%,年減 3.07%。其中,台中市房價所得比為 11.35 倍,年減 0.92 倍、房貸負擔率則為 49.67%,亦較去年同期下降 3.70 個百分點。
從數據來看,購屋負擔確實已有自高點緩和的跡象,但整體負擔水準仍處高檔。換言之,指標改善並不等於房子突然變得「買得起」,更重要的是理解數字背後究竟發生了什麼變化。
正心不動產估價師聯合事務所市場研究室陳孟筠協理表示,房價所得比與貸款負擔率是衡量民眾購屋能力最常使用的兩項指標。前者反映房價相對於家庭所得的負擔程度,後者則進一步觀察房貸支出佔家庭所得的比重,兩者共同呈現一個家庭從「買不買得起房」到「背不背得起房貸」所面臨的壓力,因此也常被視為衡量購屋痛苦程度的重要指標。
購屋負擔指數下降不等於房價變便宜?
近年房價所得比、房貸負擔率兩項指標一度攀升至歷史高檔,但隨著央行第七波選擇性信用管制持續發酵、銀行不動產授信趨嚴,加上 114 年下半年以來房市交易量能明顯降溫,最新購屋負擔指標已逐步自高點回落。對此陳孟筠提醒,房價所得比下降,並不能直接解讀為「房價全面下跌」,更不代表一般家庭已經買得起房。
從近期成交結構來看,在貸款成數、自備款及每月還款壓力的限制下,市場需求逐漸轉向中低總價、首購與小坪數產品集中;相對而言,高總價住宅及部分核心區產品交易減少,使整體成交樣本進一步向較低總價市場傾斜。
因此,中位數住宅價格下滑,除了反映部分市場價格鬆動外,也可能受到「成交產品結構改變」影響。換言之,目前房市更適合解讀為「交易降溫、價格高檔盤整,成交結構重新調整」,而不是房價已全面進入大幅修正階段。
💡延伸閱讀>>>

購屋門檻轉變!房價轉向融資!
相較於過去購屋者最擔心「房價漲得比所得快」,陳孟筠認為,現在買房面對的第一道門檻,正逐漸從「房子多少錢」轉變為「銀行願意貸多少錢」。
對現今家庭而言,即使房價出現小幅修正,若銀行核貸成數降低,自備款需求仍可能不減反增。除了住宅總價之外,購屋者還必須同時考量能否取得足額貸款、是否有能力籌措 20~30% 的自備款,以及未來數十年能否穩定負擔房貸支出。
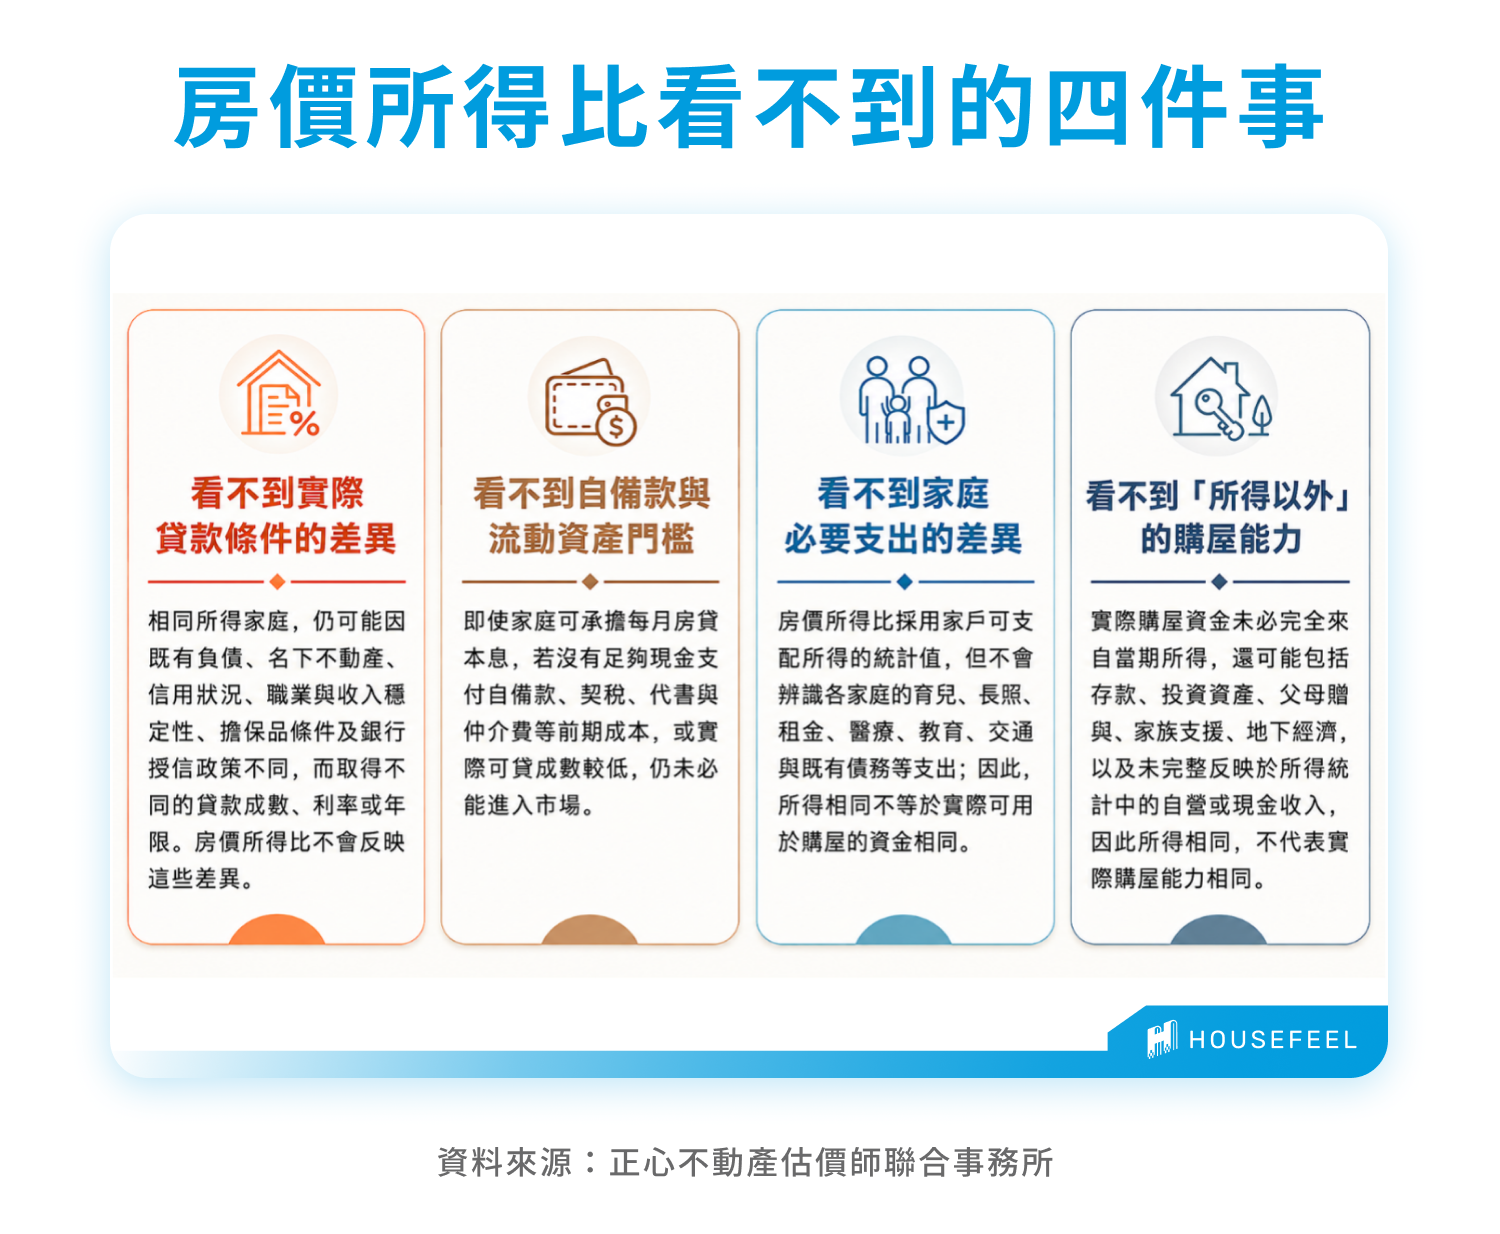
實務上,即使家庭所得相近,也可能因既有負債、信用條件、職業與收入穩定性、名下不動產、擔保品條件及各銀行授信政策不同,而取得不同的貸款成數、利率與年限;另一方面,即使每月收入足以負擔房貸,若缺乏足夠現金支付自備款、稅費及相關交易成本,仍可能被阻擋在住宅市場之外。
這也反映出目前房市政策的兩難:一方面持續透過信用管制降低不動產金融風險,另一方面又透過青安3.0等政策,協助首購及自住家庭取得購屋資金。
然而,政策增加融資協助,並不代表所有購屋者都能取得相同貸款條件。未來影響住宅成交的關鍵,除了「房價高不高」之外,「貸不貸得到」以及「可以貸到幾成」重要性只會愈來愈高。
💡延伸閱讀>>>
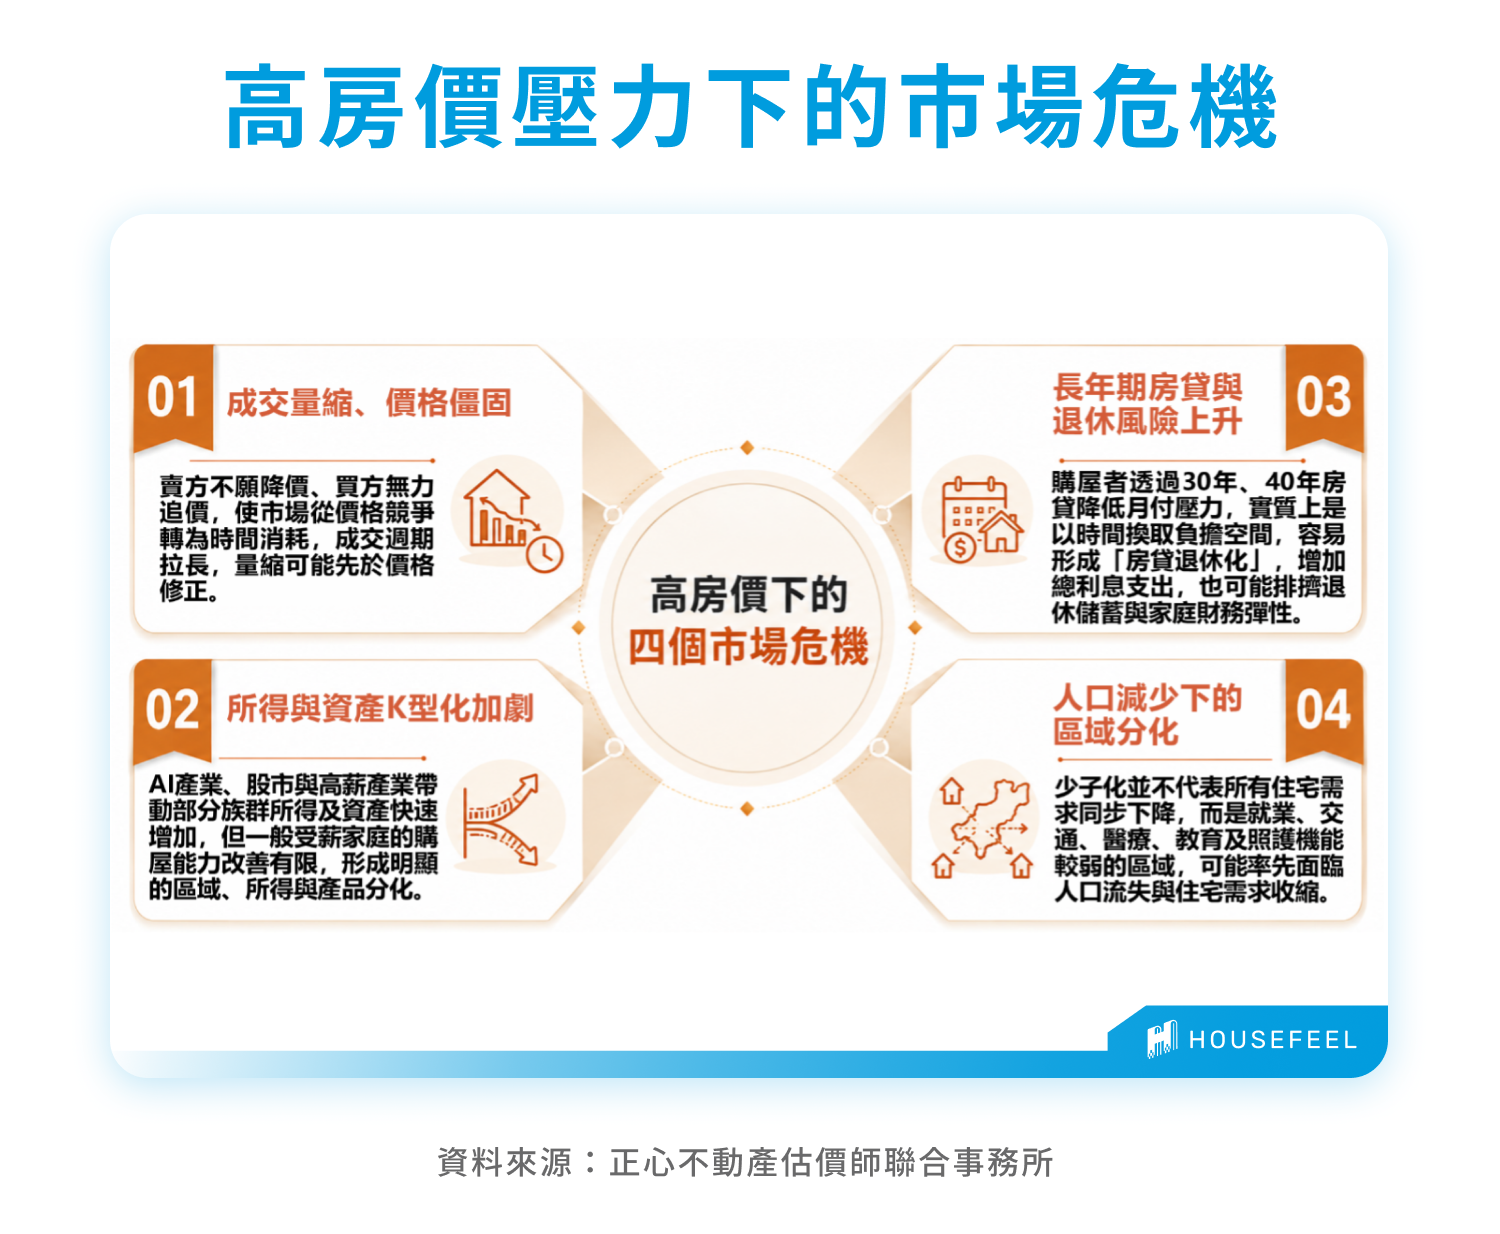
30 年、40 年房貸普及!購屋壓力往未來遞延!
當自備款門檻、融資成本與長期房貸壓力提高,購屋者的決策模式也正在改變。過去房市快速上漲時,市場最常出現的焦慮是:「現在不買,以後會不會更貴?」但當交易量縮、價格漲勢收斂,買方不再急著追價,反而有更多時間重新檢視住宅本身的條件。
總價、每月房貸、交通、生活機能、屋齡、管理成本、修繕支出及未來轉售性,逐漸取代單純追逐房價漲幅,成為購屋決策的重要考量。住宅市場也正由過去的「價格競爭」,逐步轉向「產品選擇」。
另一方面,30 年、40 年期房貸日益普及,雖然可以降低每月還款金額、舒緩短期現金流壓力,但並沒有真正消除高房價帶來的負擔,而是將部分購屋壓力從「現在」延後到「未來」。
買房不再是人生必選題?新世代居住觀念改變!
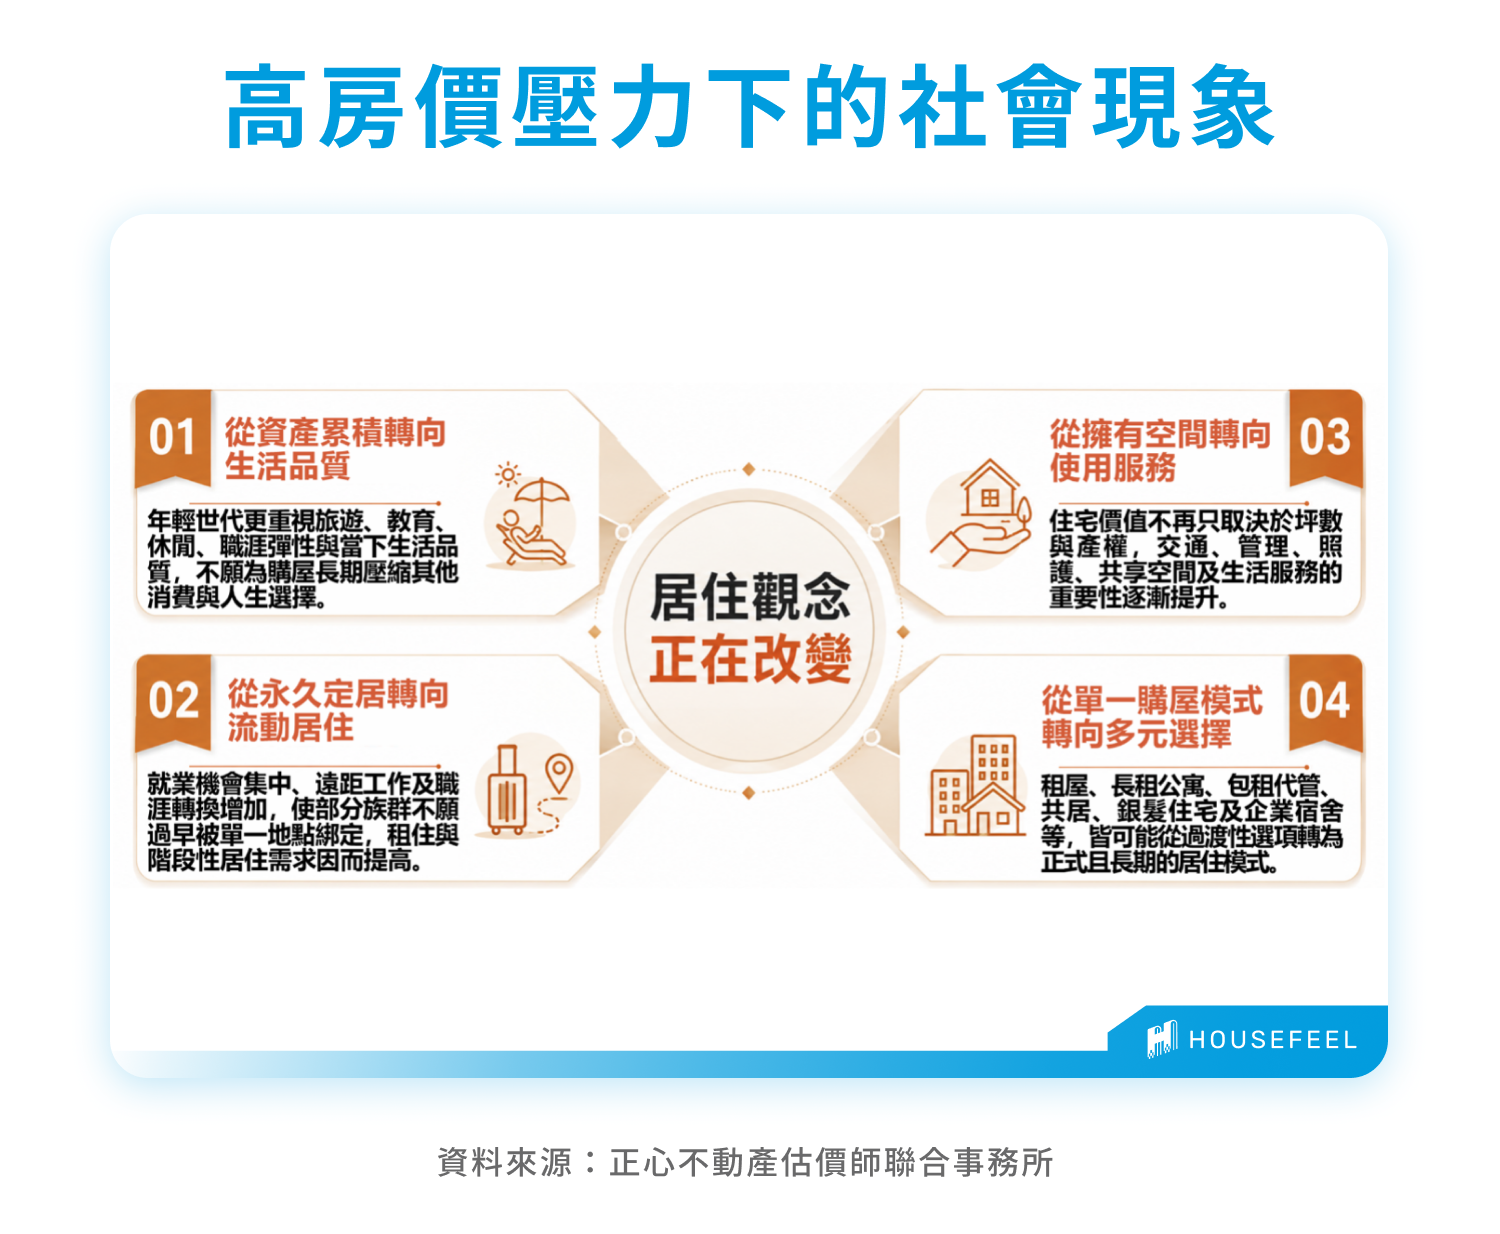
高房價帶來的影響,也已不再侷限於住宅市場,而逐漸延伸至家庭形成、人口移動與資產配置。對新世代而言,居住觀念正從過去強調「持有一間房」,進一步轉向生活品質、資金使用效率與居住彈性。
當購屋需要投入的自備款、利息成本與機會成本持續提高,「買房」也可能從過去人生中的「必選題」,逐漸轉變為資產配置中的「選擇題」。對部分年輕世代而言,租屋、延後購屋,或將資金投入投資、自我進修、創業與提升生活品質,未必比長期背負高額房貸更不理性。
真正需要衡量的,已不只是「能不能買」,而是「現在買房,是否仍是最適合自己的資源配置方式」。
房市即將進入產品分化階段!
陳孟筠認為,房價所得比與貸款負擔率下降,確實是房市自高檔降溫後的正面訊號,但不宜直接解讀為「房子已經變便宜」,更不能等同於「一般家庭已經買得起。」
目前住宅市場更接近於「負擔略降、房價高檔、交易量縮、融資趨嚴、產品分化」,同時伴隨購屋者以更長貸款年期換取短期現金流空間的現象。
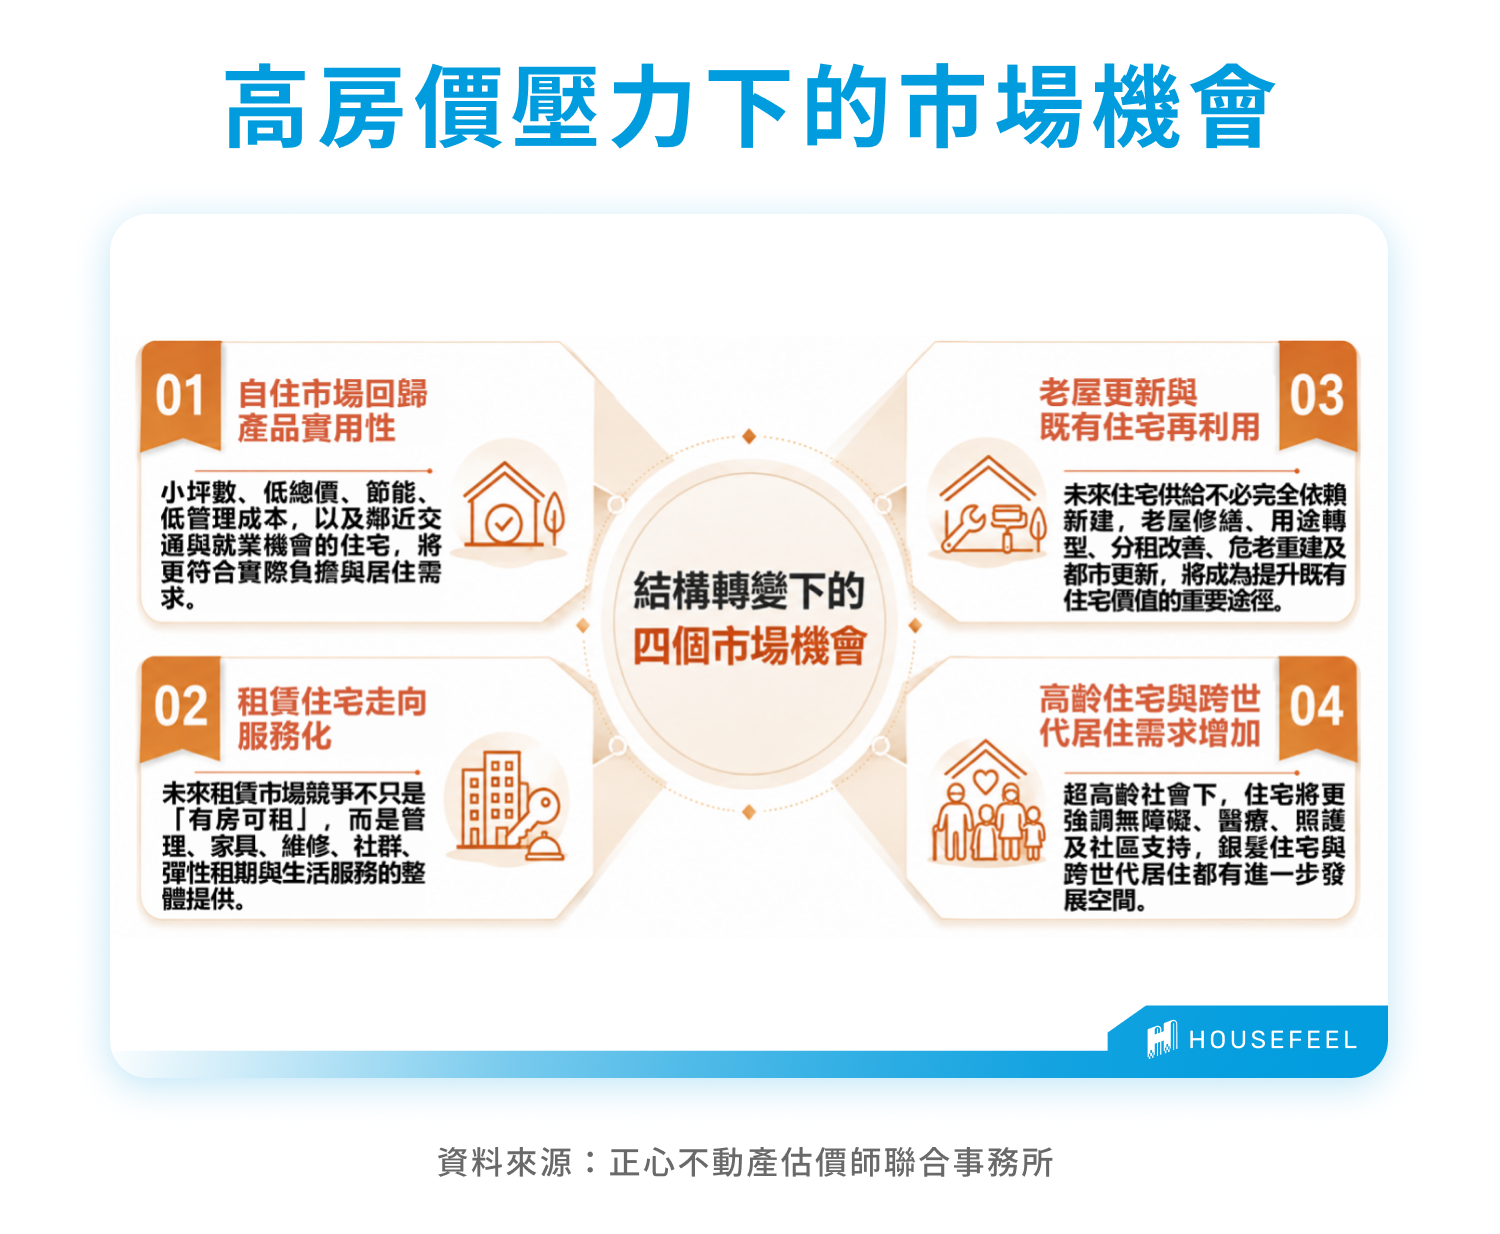
在此趨勢下,未來住宅市場競爭的關鍵,將不只是價格「跌不跌」,而是產品能否真正符合家庭的負擔能力與居住需求。小坪數、低總價、低管理成本,以及鄰近就業機會與交通節點的住宅,可望相對受到市場重視;另一方面,老屋修繕、都市更新、既有住宅再利用、租賃住宅服務、高齡住宅及跨世代居住模式,也可能逐步形成下一階段新的市場需求。
💡延伸閱讀>>>
未來觀察住宅市場,問題將不再只是:「買不買得起?」而會進一步變成:「貸不貸得到?」、「即使買得起,還願不願意買?」以及「這間房子,究竟值不值得買?」
【資料來源】
【延伸閱讀】